一、引子:你刷到的那条「真人」,可能根本没有人
先讲一个 2026 年让内容圈后背发凉的小工具。
开源 AI 智能体 OpenClaw——玩家给它起了个更形象的外号叫「龙虾」——能干一件过去只有运营团队才干得动的事:直接接管一个社交账号,自动生成内容、自动发笔记、自动在评论区回复,甚至自动给同类账号点赞互动。它不是帮你写一条文案,而是替你「活」在那个账号里。小红书在 3 月 10 日发公告,第一件事就是点名叫打这类「AI 托管账号」(界面新闻)。
这不是孤例。同一时期,微信在 3 月 27 日更新《公众平台运营规范》,新增「非真人自动化创作行为」专项条款,把话说得极重:公众号不得利用 AI、脚本、接口替代真人完成创作与发布,否则限流乃至封号。媒体很快扒出一个「夫妻用 AI 写公众号年赚 200 万」的样本——然后平台集体说不(央视网)。
把这些孤立事件拼在一起,你会看到一个被多数讨论轻轻略过的事实:2026 年,「一个真人对着一个账号写作」这件最古老的内容生产关系,正在被一整条自动化流水线从地基上抽掉。 当模型可以同时运营一千个账号、一天吐出上千部短剧、凌晨三点还在替你回复评论,媒体行业真正的变化就不是「AI 帮我写得更快」,而是「作者」这个角色本身,开始变得可有可无。
这篇文章想拆的,就是这条流水线:它由什么驱动、它到底吐出了多少东西、为什么四百亿盛宴背后是 98.7% 的亏损面,以及当平台、监管、原创作者三方被迫反击时,媒体行业的地基本来的结构是什么、又塌在了哪里。
二、一台「内容发电机」是怎么运转的
要理解这台机器,先得理解它的燃料有多便宜。
过去两年,把内容做出来的成本曲线塌得比大多数人想象的更狠。2026 年 3 月字节发布 Seedance 2.0,商用定价压到约 1 元/秒;到 7 月底,Seedance 2.5、快手可灵 3.0、MiniMax H3、阿里 Wan 3.0 密集上新,多镜头一致性、音画同步、角色稳定性集体跨过了「可量产」这条线(OFweek 云计算)。
反映到报价单上,变化是惊人的:
- 一分钟 AI 短剧的制作报价,从 2025 年下半年的约 5000 元,跌到 2026 年的数百元;
- 一部精品 AI 仿真人短剧的整体成本已可压到 20 万元以内,而同等级真人精品短剧要 150 万到 300 万元,降幅约九成;
- 刷屏的 AI 短片《霍去病》,核心团队只有 3 个人,算力成本约 3000 元——「一人剧组」从段子变成了常态。
这正是我们在上一篇里讲过的「智能水电化」在内容行业的直接投影:当思考和画面的边际成本向零收敛,内容生产就从「手艺」变成了「发电」。 你接了多大的水管、排了多少条并行的产线,决定了你一天能吐出多少内容,而不再是你有多高的天赋。
把这台发电机的结构画出来,是五层流水线:
- 选题层:模型爬热榜、扒竞品,自动生成几百个剧情梗概和标题;
- 脚本层:一个提示词模板批量产出分镜剧本,换皮不换骨;
- 生成层:文生视频/文生图模型出画面,AI 配音出旁白,数字人出镜;
- 分发层:脚本自动剪辑、自动加字幕、自动分发到十几个平台的几十个账号;
- 互动层:AI 自动回复评论、自动养号、自动给同领域内容点赞,伪装成「真人活跃」。
五层全自动之后,一个人管几百个账号、一个账号矩阵日更上百条内容,在工程上已经没有任何障碍。内容第一次变成了可以按秒、按账号、按账号矩阵批量「灌装」的工业品。 这就是「AI 内容工厂」这个词的全部含义。
更要命的是,这套流水线是自我强化的。平台给的流量反馈会直接喂回选题层:哪条开头三秒留人率高,模型就把这个钩子模板复制到接下来的一千条里;哪个标题点击率好,标题生成器就往那个方向再卷十度。于是你会看到一种诡异的同质化——同一天、不同账号、甚至不同平台上,冒出来的短剧开篇、公号爆文结构、短视频口播金句,像是从一个模子里刻出来的。这不是编辑们心有灵犀,而是同一个推荐算法、同一个模型、同一套数据反馈在闭环里自我复制。内容越喂越像,越像越容易被算法判定为「同类爆款」,然后再被推给更多人——一个自我加固的信息茧房,从生产端就开始了。
而工厂的另一头,审核也在变成一场自动化对自动化的军备竞赛。平台用多模态识别模型、人脸库、声纹库去抓违规;工厂那边就研发「去标识」工具、写教程把 AI 水印抹掉、把生成内容做「拟人化」处理。网信办的通报里专门点了「教授去除 AI 标识的教程」和「提供违规去标识工具服务」这两件事——这本身就说明,猫鼠双方都已经在机器对机器的层面上交火,人在中间反而成了最慢的那一环。
三、四百亿盛宴与 98.7% 的亏损面
工厂开足马力之后,产量数字是什么样?先看最硬的供给侧。
中国网络视听协会数据:2026 年第一季度全行业上线微短剧约 12.8 万部,其中 AI 微短剧约 12.2 万部,占比超过 95%;上半年各平台累计上线微短剧 36.7 万部。仅抖音一个平台,上半年新增 AI 剧、漫剧就达 22.19 万部,相当于高峰期每 20 秒诞生一部新剧,日均上新 1300 到 1500 部(《财经》)。企查查口径下,截至 2026 年 4 月,国内现存 AI 短剧相关企业已达 2.2 万家,2025 年一年新注册 5465 家,创近十年新高。
需求侧同样爆炸:国内 AI 短剧用户上半年突破 6 亿,远超此前 2.8 亿的预估;AI 漫剧用户从 2025 年约 1.2 亿涨到 2026 年约 2.8 亿。市场规模上,中研普华测算 2025 年 AI 动画微短剧市场约 189.8 亿元、同比暴增 276.3%;DataEye 口径下 2026 年前五个月已做到 220 亿元,全年预计突破 400 亿元、同比约增 138%,出海规模超 40 亿美元、占海外微短剧近七成(财联社)。
论坛里关于这件事的讨论很直接。财联社 10 月 15 日的报道提到,受头部大厂加码带动,AI 漫剧概念股走强,慈文传媒走出五连板、欢瑞世纪五天三板;但帖友立刻补了一刀:概念股走强往往先于财报,四百亿若不能证明留存与付费复购,高增速会在平台分账规则调整时迅速回落。
这盆冷水泼得有数据支撑。请看这张行业账本:
| 指标 | 2025 年下半年 | 2026 年上半年 | 变化 |
|---|---|---|---|
| AI 剧漫剧市场规模(全口径) | 约 168–190 亿元 | 前 5 月已 220 亿,全年预计 400 亿 | 同比约 +138% |
| 抖音新增 AI 剧漫剧数量 | — | 22.19 万部 | 每 20 秒一部 |
| 播放破亿剧目占比 | — | 1055 部 / 0.48% | 约 1000 部才出 1 部爆款 |
| 达到 5000 万播放回本线的比例 | — | 约 1.3% | 98.7% 半年内不回本 |
| 万播收益(核心盈利指标) | 30–100 元 | 5–10 元 | 跌幅约 90% |
| 投流成本占全链路成本 | — | 约 70%,日耗 1.5–1.7 亿元 | 流量成本同比翻倍 |
数据来源:DataEye-ADX、中研普华、企查查,均为行业区间口径,非精确审计值。
看懂这张表,就看懂了「地基在塌」的第一层含义:技术把制作成本打到一折,却没有把利润带给大多数人,因为省下来的钱全被流量吃了。 行业里最早靠 AI 短剧赚到钱的那批制作团队,已有约九成退出接单市场;利润明确地流向两端——上游握 IP 的、下游握分发渠道的,中游纯制作沦为价值洼地。芒果 TV《后西游记》单集 90 万元成本里,算力只占四分之一到五分之一,大头仍是编剧、美术、导演、后期。AI 替代的是执行层,不是创意层。
四、兑吧样本:当九倍播放量撞上不涨的投流账单
如果说 98.7% 的亏损面是行业的常态,那兑吧就是那个跑出来的异类——而它跑出来的方式,恰恰暴露了内容工厂真正的护城河在哪。
兑吧(01753.HK)10 月 14 日发公告:AI 短剧业务 7、8、9 月连续三个月录得纯利。运营数据是这样的(新华网、上海证券报):
- 上半年全网新增播放合计超 50 亿次;
- 7 月单月超 68 亿、8 月超 126 亿、9 月超 264 亿;
- 三季度合计约 458 亿次,是上半年总和的九倍多;
- 单月播放量环比增幅约 107%;
- 单月过亿爆款剧从 22 部增至 32 部,爆款率最高约 5.7%,而行业平均破亿率仅约 0.47%。
公告次日股价大涨超 37%。下图把这台机器的「产量曲线」和行业的「回报断层」放在一起:
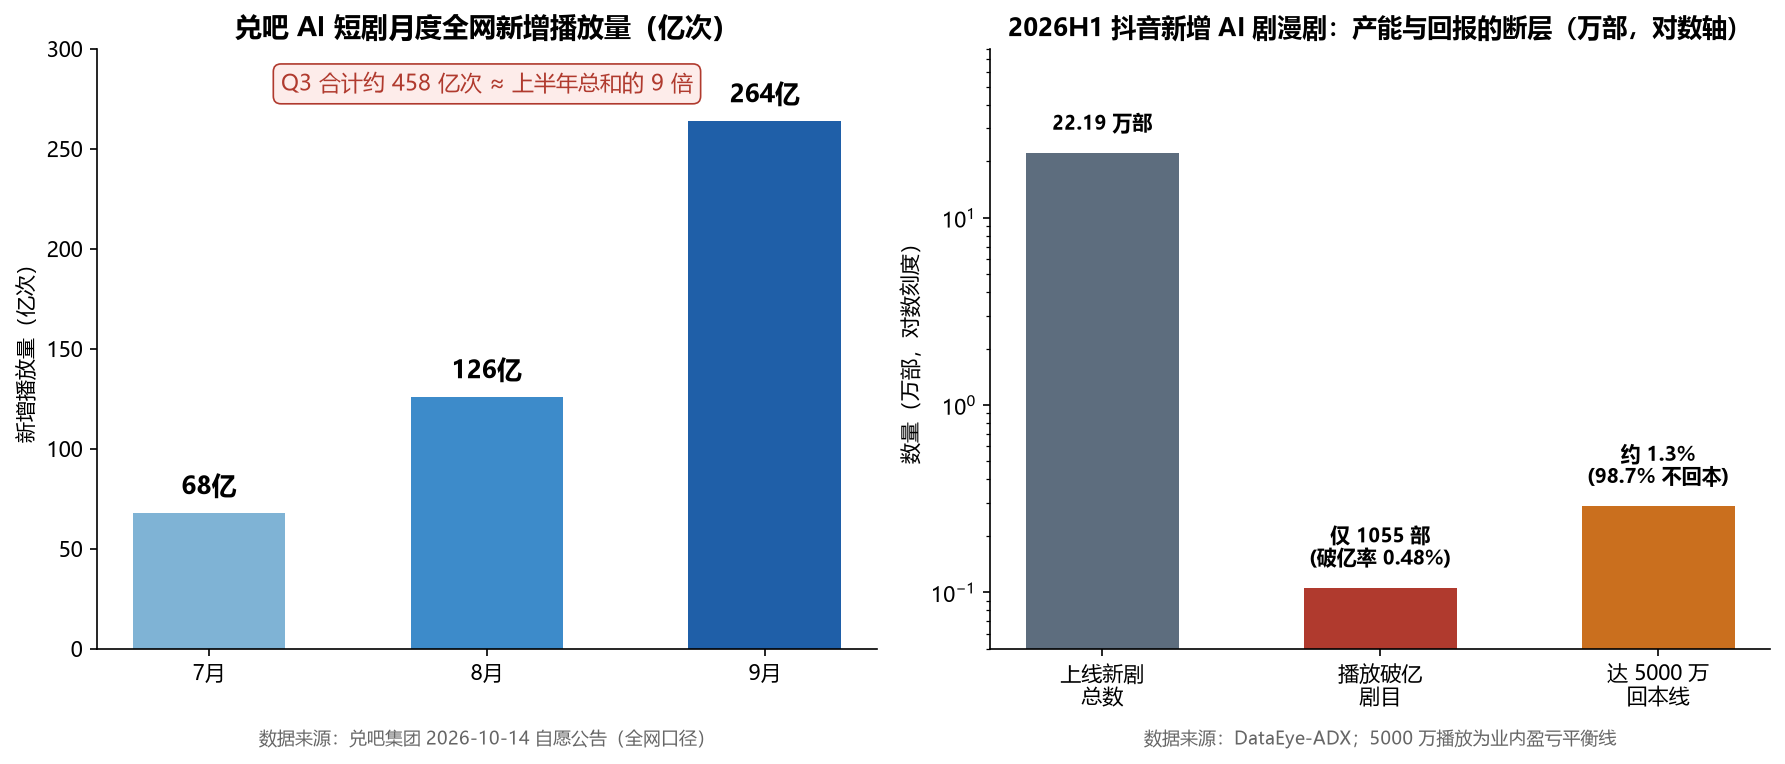
图1|左:兑吧 AI 短剧月度全网新增播放量呈指数式爬坡,Q3 合计约 458 亿次、约为上半年的 9 倍;右:2026 上半年抖音新增 22.19 万部 AI 剧漫剧中,破亿仅 1055 部(0.48%),达 5000 万回本线仅约 1.3%。数据来源:兑吧自愿公告、DataEye-ADX。
论坛里有句话点得很透:连续三月盈利最有含金量的不是播放量,而是投流成本占比的下降。 如果九倍增长是靠买量堆出来的,利润早被流量费吃光;兑吧能在播放翻九倍时还保住纯利,说明它的自然流量占比已经足够高——用户是主动来看的,不是花钱买来的。
这正是内容工厂的分水岭。同样是开机器,有的工厂烧钱买量、播放好看却亏损(这是 98.7% 的大多数);有的工厂靠爆款率、IP 复看和自然推荐,把边际成本压到比投流还低。前者是「流量的佃农」,后者才摸到了「内容资产」的边。但论坛帖友也提醒:三个多月的数据窗口,还证明不了它能穿越完整的广告周期。
五、矩阵、代运营与「夫妻店年入两百万」的神话
短剧是最重的内容工厂,更轻、更隐蔽的形态藏在图文和账号代运营里。
这门生意的标准动作是:买几十个手机号、注册几十个账号,用一套 AI 提示词模板日更几十条「养生」「情感」「职场」「本地探店」,再用脚本自动发布、自动互动,靠平台流量分成和广告接单变现。央视报道里那对「夫妻用 AI 写公众号年赚 200 万」的夫妻店,就是这个模式的早期神话;而小红书盯上的「AI 版郑州帮」,则是用 OpenClaw 一类智能体批量养号的组织化版本(DoNews)。
它和短剧工厂共享同一个底层逻辑:把「人」从内容链路里彻底删掉。 真人作者要睡觉、要有情绪、要为每条内容负责;而模型工厂 7×24 小时运转,一天能给你灌三百条,还能根据数据反馈自动换标题、换开头、换钩子。当内容的供给端从「人手」变成「算力」,单条内容的期望价值就被无限摊薄——这正是上一篇我们说的:当思考趋近于免费,真正稀缺的是判断力、数据和分发。
在图文侧,这个逻辑已经被验证过一轮:AI UGC 游戏里,顶尖创作者靠 AI 工作流月入十万;AI 文案代写三个月做到八万的个案也反复出现。这些故事的另一面是——能赚到钱的从来不是「用 AI 批量吐平庸内容」的人,而是把 AI 嵌进一条别人搬不走的工作流、再握有分发的人。 中间那层纯量产,利润会被竞争迅速抹平。
代运营这门生意的账,算起来尤其冷酷。一个标准代运营团队,卖的不是「内容」,而是「账号活跃度」这件可以被批量伪造的商品:客户要的是月更三十条、要的是评论区有人互动、要的是数据报表好看。至于这些内容背后有没有一个真实的人在生活、在思考,客户其实并不在乎——他们要的只是一个「活着的账号」的壳。AI 工厂恰好把这个壳的边际成本压到了近乎为零,于是代运营从「服务费生意」变成了「自动化铺货生意」,报价一降再降,直到把真人写手彻底挤出这个市场。论坛里那句「当模型能力趋同,谁掌握结算标准谁收过境费」,放在代运营身上同样成立:最终赚钱的不是写字的人,而是手里攥着几十个账号、几条管道和投流账户的那个「工厂主」。
六、平台的反击:清退、标识与「非真人」红线
供给爆炸到这个程度,平台比谁都慌——因为如果首页被 AI 工厂淹没,真人用户会用脚投票。2026 年的平台治理,明显分成了三条战线。
第一条线,是直接清退低质矩阵。 红果短剧一次性处置了超万部低质 AI 剧,态度很清楚:粗放量产的时代结束了。微信新规把「非真人自动化创作」拆成三类明确违规:脱离真人表达用 AI 生成改写拼接搬运、用脚本托管批量连续发布、传播此类代运营教程——三类都可能封号(腾讯网)。
第二条线,是强制标识与算法备案。 2026 年 4 月 1 日 AI 漫剧备案新规强制执行;9 月 1 日我国首部微短剧专项部门规章《微短剧发展管理办法》正式施行,确立「投资额度+题材」双维度三级分类,AI 生成内容须逐集标识,诱导沉迷算法被明令禁止。监管把合规门槛系统性抬高,尾部产能加速出清。
第三条线,是国家级专项行动的数据。 中央网信办「清朗·整治 AI 应用乱象」第一阶段(7 月通报)累计处置违规网站、应用、智能体等 AI 产品 1.4 万余款,清理违法违规信息 600 余万条,处置账号 2.6 万余个(网信办);更早的 2 月,仅「无 AI 标识虚假信息」一项就依法处置账号 13421 个、清理信息 54.3 万余条(网信办);8 月单月,全国清理「AI 魔改」视频 1.4 万余条,其中抖音处置 2897 条、快手 2824 条(央视网)。
把这些数字读出来,信号只有一个:平台和监管正在联手给「免费的智能」装上边界。 当生成成本趋近于零,滥用成本也趋近于零,社会必须用规则和算法审核替这个「免费」划红线——这和我们上一篇里「价格战可能反噬安全投入」的担忧,是同一件事的两面。
七、原创作者 vs AI 工厂:流量的天平往哪歪
最尖锐的问题终于来了:当天上掉下几百万部 AI 剧、几百万条 AI 图文,认真写字、认真拍视频的人,分到的流量是不是被抢走了?
短期答案是肯定的。供给越充裕,单条内容的注意力租金越便宜——万播收益从 30–100 元跌到 5–10 元,跌的就是这件事。一个真人作者苦哈哈写一下午,对面是一个账号矩阵日产三百条、还懂怎么蹭你的热点、洗你的结构。纯靠「我也能写」吃饭的中腰部作者,确实在被两头挤压。
但长期的天平并不单向倾斜,原因有三:
第一,平台的商业利益和真人原创是绑定的。 AI 工厂把内容做烂,最终伤害的是用户留存和广告主预算。红果愿意给精品漫剧开单部最高百万元保底,爱奇艺把漫剧独家分账比例提到最高 100%,本质都是平台在用流量和钱「补贴」真人精品、惩罚低质量产。算法不是中立的,它会被平台调教成「把好东西喂给人看」。
第二,信任成为新的稀缺品。 当一千条内容里九百九十九条是模型灌的,「这条背后是个真人」本身就变成了一种可定价的信号。人格化账号、独家采访、线下在场、真实经历——这些 AI 抄不走的东西,会重新长出溢价。
第三,会用 AI 的真人,赢过不用 AI 的真人,也赢过纯 AI。 工厂把「执行」压扁了,但选题、判断、审美、关系这些「智能够不到」的环节反而被抬高。未来的作者不是「和 AI 比谁写得快」,而是「指挥 AI 把自己独特的判断放大一百倍」。
所以与其说原创作者被 AI 工厂挤死,不如说内容行业正在经历一次剧烈的中间层出清:最上端握 IP 和判断力的、最下端握渠道和算法的,日子越来越好过;中间那层「用 AI 批量生产平庸内容」的,会是第一批被抹平利润、也最容易被平台清退的。
这里还有一个广告主侧的连锁反应值得单独点出来。当首页被一百万张脸、一百万条似是而非的视频淹没,品牌方最先流失的不是预算,而是「我到底在和谁说话」的确定性。早年投信息流广告,好歹知道对面是个刷手机的真人;如今流量池里混进了大量由 AI 养着、由脚本互动的「僵尸账号」,广告的触达效率会被悄悄注水——这也是为什么平台必须主动清退矩阵、为什么越来越多品牌把预算往「真人实测」「人格化主播」上搬。流量的价格没有变,但流量的「含金量」正在被 AI 工厂稀释;而含金量一旦被怀疑,整个广告定价体系都要重估。媒体行业的地基,塌的正是这一层:不是没人看内容了,而是「人」在内容和广告链条里的占比,正在以肉眼可见的速度下降。
八、结语:塌掉的不是内容,是「人作为中间人」的位置
把这篇文章压成三句话:
- 文生视频模型把一分钟短剧成本从五千元打到几百元,一个人就能日产一部、一人可养千号——内容第一次成了可以批量灌装的工业品;
- 但 22.19 万部新剧里只有 1055 部破亿、98.7% 半年不回本,钱流向 IP 和平台两端,这台发电机发的电,多数人接不进自己的账本;
- 平台与监管用清退、逐集标识、专项行动联手给免费智能划边界,真正的分野不在「用不用 AI」,而在你站在天平的哪一端。
媒体行业的地基确实在塌,但塌掉的不是「内容会消失」,而是「人作为内容流水线中间环节」这个古老位置。当年报社的记者、编辑、校对、排版,是一层一层分工垒起来的;现在模型一个环节就能顶替其中好几层。留下来的人,必须往两端走:一端是定义什么值得被讲、判断什么是真的(判断力),另一端是和具体的人建立信任与分发(渠道、人格、线下关系)。
给这个时代的内容从业者留一句可以被记住的话:
当一千个账号由模型代运营,内容不再稀缺,「谁说了算」才稀缺。机器负责把产量打到无限,人负责守住哪一条值得被看见。
我们不是在见证一次内容行业的降本增效。我们是在见证「作者」这个职业的重新定义——就像电力没有消灭点灯的人,却消灭了所有卖灯油的人。下一个被重新定义的,可能就是正在读这篇文章的你我。
去论坛讨论
这篇文章里关于 AI 漫剧四百亿市场、概念股五连板与「高增速能否兑现留存」的讨论,最早发在我们论坛:
欢迎去帖子里继续拍砖:你觉得 AI 内容工厂下半年会因监管出清,还是继续野蛮扩张?原创作者这一侧,你是被挤压的那批,还是找到新工作流的那批?